
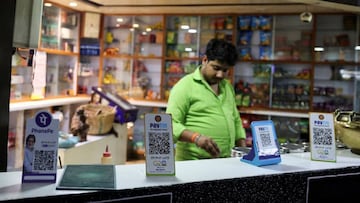
രാജ്യത്തെ പ്രമുഖ ഡിജിറ്റൽ പേയ്മെന്റ് പ്ലാറ്റ്ഫോമായ യുപിഐ നിയന്ത്രിക്കുന്ന നാഷണൽ പേയ്മെന്റ് കോർപ്പറേഷൻ ഓഫ് ഇന്ത്യയോട് എംഡിആർ നടപ്പിലാക്കുന്നത് 2027 ജനുവരിയിലേക്ക് മാറ്റിവെക്കണമെന്ന് ആവശ്യപ്പെട്ട് വ്യാപാരി സംഘടനകളും ഫിൻടെക് കമ്പനികളും രംഗത്തെത്തി. പുതിയ മാറ്റങ്ങൾ നടപ്പിലാക്കാൻ ദിവസങ്ങൾ മാത്രം ബാക്കിനിൽക്കെയാണ് ഈ ആവശ്യങ്ങൾ ഉയർന്നിരിക്കുന്നത്. വിവിധ എംഡിആർ നിരക്കുകളിലെ അവ്യക്തതയും നയപരമായ ആശയക്കുഴപ്പങ്ങളും കാരണം വ്യവസായ മേഖല ഇതിനായി സജ്ജമല്ലെന്ന് ചൂണ്ടിക്കാണിച്ചാണ് ഈ അഭ്യർത്ഥനകൾ എത്തിയിരിക്കുന്നത്.
കഴിഞ്ഞ മാസം യുപിഐ സ്റ്റീയറിങ് കമ്മിറ്റി 2,000 രൂപയ്ക്ക് മുകളിലുള്ള ഇടപാടുകൾക്ക് യുപിഐ എംഡിആർ 0.4 ശതമാനമായി നിശ്ചയിച്ചിരുന്നു. ഒക്ടോബർ 15, 2026 മുതൽ ഈ നിരക്കുകൾ നിലവിൽ വരുമെന്നായിരുന്നു അറിയിപ്പ്. ഡിജിറ്റൽ പേയ്മെന്റുകൾ പ്രോസസ്സ് ചെയ്യുന്നതിനായി വ്യാപാരികൾ ബാങ്കുകൾക്ക് നൽകുന്ന ഫീസാണ് എംഡിആർ (Merchant Discount Rate). 0.4 ശതമാനം ഫീസ് ഈടാക്കുമ്പോൾ 2,000 രൂപയ്ക്ക് 8 രൂപയും, 10,000 രൂപയ്ക്ക് 40 രൂപയും വീതം എംഡിആർ വരും.
വ്യാപാരികളുടെയും സർക്കാരിന്റെയും ആശങ്കകൾ
“ഉത്സവ സീസൺ കഴിയുന്നത് വരെ എംഡിആർ നടപ്പിലാക്കുന്നത് നീട്ടിവെക്കണമെന്ന് നിരവധി പേയ്മെന്റ് ഇൻഡസ്ട്രി ബോഡികളും വ്യാപാരികളും എൻപിസിഐയോട് അഭ്യർത്ഥിച്ചിട്ടുണ്ട്,” എന്ന് ഒരു വൃത്തം മണികൺട്രോളിനോട് വ്യക്തമാക്കി. പണപ്പെരുപ്പം വർധിച്ചുകൊണ്ടിരിക്കുന്ന ഈ സാഹചര്യത്തിൽ, ഉത്സവകാല വിപണിയിൽ എംഡിആർ നിരക്കുകൾ ബിസിനസ്സ് ചെലവുകൾ വർധിപ്പിക്കുമെന്ന ആശങ്ക സർക്കാരിനുമുണ്ട്.
ഉത്സവകാല വിപണിക്ക് മുന്നേ പണപ്പെരുപ്പം ഉപഭോക്താക്കളുടെ വാങ്ങൽ ശേഷിയെ ബാധിക്കുന്ന സാഹചര്യത്തിൽ ഉപഭോക്തൃ മനോഭാവം ദുർബലമാകുമോ എന്ന ആശങ്കയും നിലവിലുണ്ട്. കൂടാതെ, വ്യാപാരികൾ എംഡിആർ തുക ഏതെങ്കിലും രൂപത്തിൽ ഉപഭോക്താക്കളുടെ മേൽ അടിച്ചേൽപ്പിക്കുമോ എന്ന ഭയവുമുണ്ട്.
കാർഡുകളെ അപേക്ഷിച്ച് യുപിഐ എന്തുകൊണ്ട് കൂടുതൽ സങ്കീർണമാകുന്നു?
പേയ്മെന്റ് സ്വീകരിക്കുന്ന എല്ലാ വ്യാപാരികൾക്കും കാറ്റഗറി കോഡുകൾ ഉണ്ട്. കാർഡ് നെറ്റ്വർക്കുകൾ ഈ കോഡുകളുടെ അടിസ്ഥാനത്തിലാണ് ഇടപാടുകൾ പരിശോധിക്കുന്നത്. കാർഡുകൾക്ക് ഏകീകൃത നിരക്കുകളാണുള്ളതെങ്കിൽ, യൂട്ടിലിറ്റി പേയ്മെന്റുകൾ, വായ്പ തിരിച്ചടവുകൾ, ക്യാപിറ്റൽ മാർക്കറ്റ് ഇടപാടുകൾ എന്നിവയ്ക്ക് യുപിഐ വ്യത്യസ്ത നിരക്കുകൾ പ്രഖ്യാപിച്ചിട്ടുണ്ട്. എന്നാൽ, ഇതിൽ പല പേയ്മെന്റുകളും കാർഡുകൾ വഴി നടത്താൻ കഴിയില്ല. ഉദാഹരണത്തിന്, ലോൺ തിരിച്ചടവുകൾക്കോ ക്യാപിറ്റൽ മാർക്കറ്റ് ഇടപാടുകൾക്കോ ക്രെഡിറ്റ് കാർഡുകൾ ഉപയോഗിക്കാൻ ആർബിഐ അനുമതി നൽകുന്നില്ല.
യുപിഐ ജനപ്രിയമാകുന്നതിന് മുമ്പ് നെറ്റ് ബാങ്കിംഗ്, ഐഎംപിഎസ്, എൻഇഎഫ് ടി, ആർടിജിഎസ് എന്നിവ വഴിയാണ് ഇത്തരം ഇടപാടുകൾ നടത്തിയിരുന്നത്. അവയ്ക്ക് ഫീസുകൾ ഉണ്ടായിരുന്നുവെങ്കിലും കാർഡ് പേയ്മെന്റുകളുടെ എംഡിആർ ഘടനയായിരുന്നില്ല അവ പിന്തുടർന്നിരുന്നത്. ബ്രോക്കിങ് അക്കൗണ്ടുകളിലേക്ക് പണം നിക്ഷേപിക്കുന്നത് വ്യക്തികൾ തമ്മിലുള്ള ഇടപാടിന് (P2P) സമാനമാണെന്നും, അതിലൂടെ ബ്രോക്കിങ് കമ്പനികൾക്ക് വരുമാനമൊന്നും ലഭിക്കാത്തതിനാൽ അവരിൽ നിന്ന് എംഡിആർ ഈടാക്കരുതെന്നും ക്യാപിറ്റൽ മാർക്കറ്റ് കമ്പനികൾ സെക്യൂരിറ്റീസ് മാർക്കറ്റ് റെഗുലേറ്ററോട് ആവശ്യപ്പെട്ടിട്ടുണ്ട്.
ലോൺ തിരിച്ചടവുകൾ എങ്ങനെ തരംതിരിക്കണം എന്നതിലും ബാങ്കുകളും പേയ്മെന്റ് അഗ്രഗേറ്റർമാരും തമ്മിൽ ആശയക്കുഴപ്പമുണ്ട്. എൻപിസിഐയുടെ നിർദ്ദേശപ്രകാരം ഓട്ടോപേ (autopay) മാൻഡേറ്റുകൾ പ്രകാരമുള്ള ലോൺ തിരിച്ചടവുകൾക്ക് 5 രൂപ ഫ്ലാറ്റ് ഫീസ് മാത്രമാണ് ഈടാക്കുന്നത്. എന്നാൽ ഉപഭോക്താക്കളുടെ അക്കൗണ്ടിൽ മിനിമം ബാലൻസ് ഇല്ലാത്തതിനാൽ ചെറിയ തുകയ്ക്കുള്ള ലോൺ ഓട്ടോ-ഡെബിറ്റുകൾ പലപ്പോഴും പരാജയപ്പെടാറുണ്ട്. പിന്നീട് ഉപഭോക്താക്കൾ നേരിട്ട് പണം അടയ്ക്കുമ്പോൾ അതൊരു ഫിനാൻഷ്യൽ ഇൻസ്റ്റിറ്റ്യൂഷൻ പേയ്മെന്റായി കണക്കാക്കപ്പെടുകയും 0.4 ശതമാനം എംഡിആർ ബാധകമാവുകയും ചെയ്യുന്നു.
ഇതുപോലുള്ള വിവിധ പ്രശ്നങ്ങൾ പരിഹരിക്കാൻ സമയം അനുവദിക്കണമെന്ന് ആവശ്യപ്പെട്ടാണ് വ്യാപാരികളും വ്യവസായ രംഗത്തെ പ്രമുഖരും എംഡിആർ നടപ്പിലാക്കുന്നത് വൈകിപ്പിക്കണമെന്ന് ആവശ്യപ്പെട്ടിരിക്കുന്നത്.
Be the first to comment